


Μπορεί η χώρα μας να έχει κάνει άλμα στις ηλεκτρονικές πληρωμές από την περίοδο των capital controls και μετέπειτα κατά τη διάρκεια της πανδημίας, αλλά η εξοικείωσή μας με το ηλεκτρονικό χρήμα απέχει πολύ από τις σύγχρονες ηλεκτρονικές λύσεις που προσφέρει η τεχνολογία. Επιπλέον, ο τρόπος που κάνουμε τις ηλεκτρονικές μας συναλλαγές είναι παρωχημένος και σε αρκετές περιπτώσεις ιδιαίτερα ακριβός.
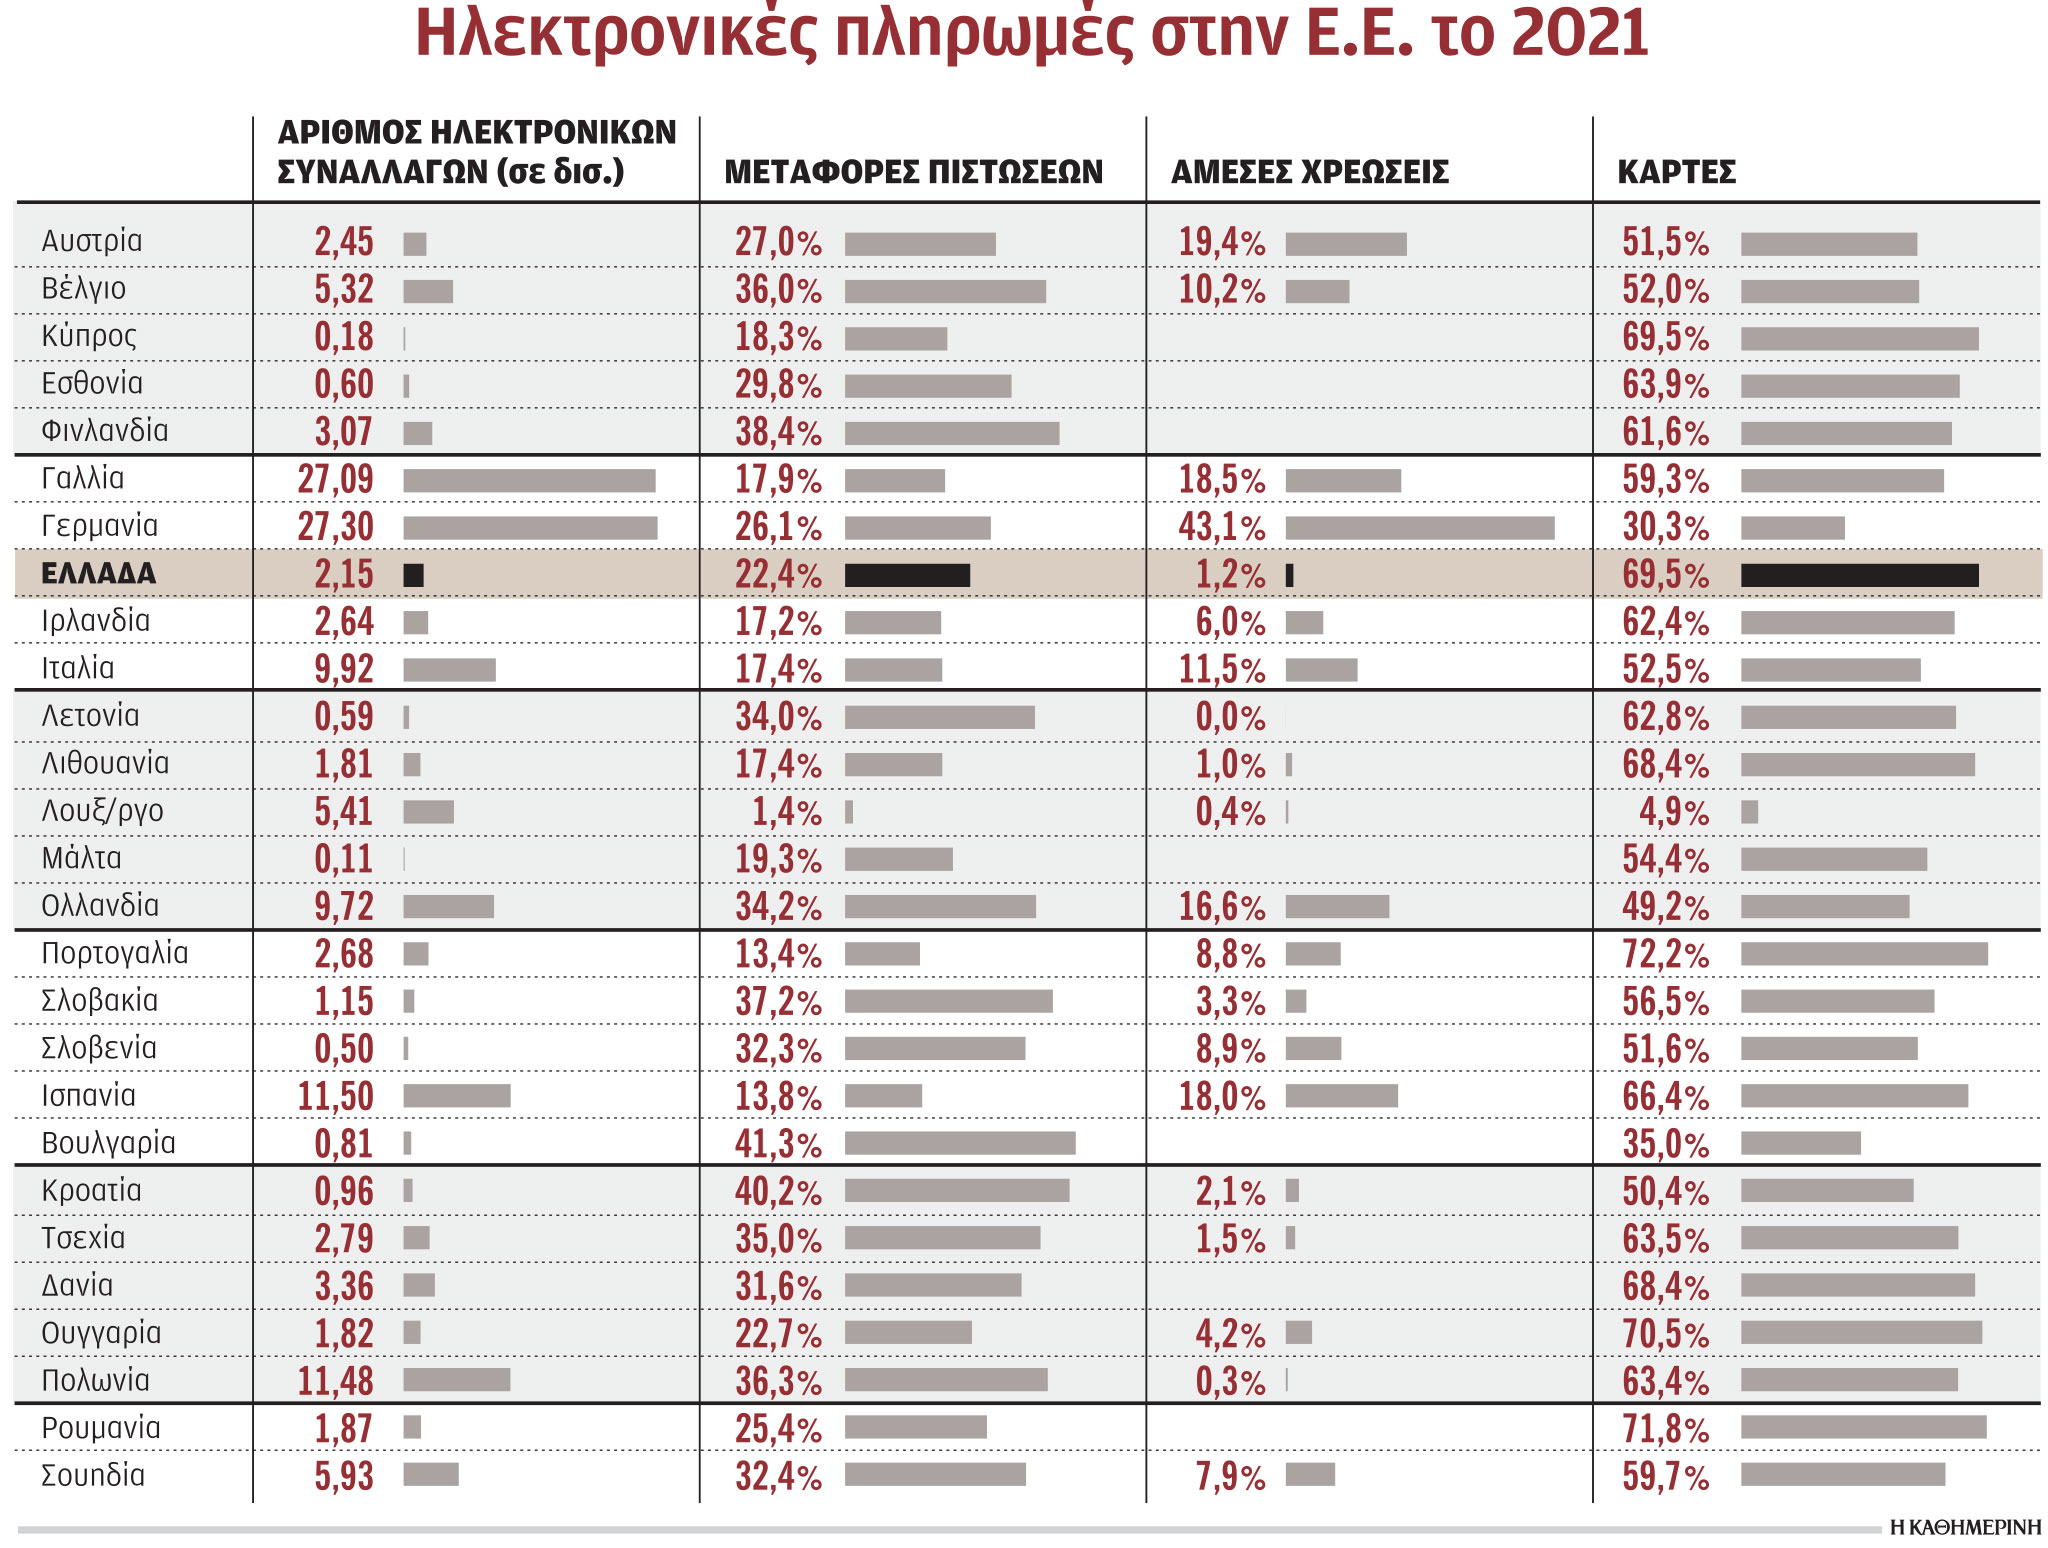
Οι ηλεκτρονικές συναλλαγές, δηλαδή οι πληρωμές με κάρτες, οι μεταφορές πιστώσεων από λογαριασμό σε λογαριασμό και οι πάγιες εντολές, αυξήθηκαν στις 201 συναλλαγές ανά κάτοικο το 2021, αλλά σύμφωνα με τα στοιχεία της ΕΚΤ, η Ελλάδα παραμένει χαμηλά στην κατάταξη –και συγκεκριμένα στην 22η θέση– σε σχέση με άλλες ευρωπαϊκές χώρες. Ακόμη πιο χαμηλή είναι η θέση της χώρας σε σχέση με τις μεταφορές πιστώσεων (credit transfers), δηλαδή πληρωμή υποχρεώσεων απευθείας από τον τραπεζικό λογαριασμό μας, που είναι το βασικό κανάλι πραγματοποίησης ηλεκτρονικών συναλλαγών στην πλειονότητα των χωρών της Βόρειας και Κεντρικής Ευρώπης. Ουραγοί είμαστε, τέλος, στις άμεσες πληρωμές (direct debit), δηλαδή την πληρωμή λογαριασμών μέσω πάγιας εντολής από τον λογαριασμό μας, που επίσης αποτελεί βασικό τρόπο πληρωμής για όλες τις ώριμες ευρωπαϊκές αγορές.
Ακριβές πληρωμές
Οι Ελληνες εξοικειώθηκαν με το ηλεκτρονικό χρήμα μέσω της χρεωστικής κυρίως κάρτας, που όμως αποτελεί ένα ακριβό μέσο πληρωμών –ακόμη κι αν οι χρήστες τους δεν το γνωρίζουν– λόγω των διατραπεζικών προμηθειών (interchanges fees), που επιβαρύνουν (περίπου κατά 50-80 λεπτά κάθε συναλλαγή των 100 ευρώ) τη χρήση της και οι οποίες περνούν «απαρατήρητες» από τον κάτοχο της κάρτας γιατί έχουν ενσωματωθεί στην τιμή των προϊόντων. Οι ελληνικές τράπεζες έχουν υποστηρίξει τη διάδοση του πλαστικού χρήματος μέσα από τα προγράμματα bonus, για τον προφανή λόγο ότι εισπράττουν προμήθειες από τους εμπόρους και με τον τρόπο αυτό έχει ατονίσει η υποστήριξη άλλων μέσων, όπως η μεταφορά χρημάτων απευθείας από λογαριασμό σε άλλο λογαριασμό (account to account) που αποτελεί δημοφιλή, ασφαλή και σχετικά ανέξοδο τρόπο πληρωμής στην Ευρώπη.
Είναι χαρακτηριστικό ότι η χρήση των καρτών, όχι απλώς έχει τριπλασιαστεί τα 5 τελευταία χρόνια (2017-2021) φθάνοντας από τα 505 εκατ. συναλλαγών στο 1,5 δισ., αλλά επιπλέον η συμμετοχή τους στον συνολικό τζίρο των ηλεκτρονικών πληρωμών έχει διευρυνθεί και αντιπροσωπεύουν το 69,5% των συνολικών ηλεκτρονικών συναλλαγών που πραγματοποιούνται στη χώρα, έναντι 49,3% που αντιπροσωπεύουν στην Ευρωζώνη και 52% στις χώρες της Ε.Ε.
Η τάση αυτή βελτίωσε ακόμη περισσότερο την κατάταξη της χώρας μας σε σχέση με τις άλλες ευρωπαϊκές οικονομίες, καταλαμβάνοντας –με βάση τα στοιχεία της ΕΚΤ για το 2021– τη 17η θέση από την 25η δύο χρόνια πριν και αφήνοντας πίσω της χώρες όπως η μεγαλύτερη οικονομία της Ευρώπης, η Γερμανία, που παραμένει ουραγός στην 24η θέση σε ό,τι αφορά τη χρήση των καρτών ανά κάτοικο.
Στον αντίποδα βρίσκονται οι ηλεκτρονικές πληρωμές μέσω μεταφοράς πιστώσεων, η συμμετοχή των οποίων μειώθηκε στη χώρα μας από το 32,5% το 2017 στο 22,4% το 2021 και οι πάγιες εντολές, η συμμετοχή των οποίων περιορίζεται μόλις στο 1,2% των συνολικών ηλεκτρονικών πληρωμών έναντι 22% και 20,3% αντίστοιχα στην Ευρωζώνη. Οι Ελληνες προτιμούν τις μεταφορές πίστωσης στον μέσο όρο της Ευρωζώνης, προκρίνοντας όμως να μεταφέρουν χρήματα εντός της ίδιας τράπεζας για να αποφύγουν τις προμήθειες διατραπεζικών εμβασμάτων. H τάση διευκολύνεται από την υψηλή συγκέντρωση που εμφανίζει το τραπεζικό σύστημα στη χώρα μας, με τις τέσσερις συστημικές τράπεζες να ελέγχουν το 96% της αγοράς –σύμφωνα με τα στοιχεία της ΕΚΤ–, γεγονός που απλουστεύει σε έναν βαθμό και τη διαδικασία μεταφοράς χρημάτων, καθώς όλοι μπορούν να έχουν λογαριασμό και στις τέσσερις τράπεζες, αλλά μειώνει το επίπεδο του ανταγωνισμού σε σχέση με άλλους παρόχους πληρωμών.
Αντίθετα, τα στοιχεία της ΕΚΤ επιβεβαιώνουν ότι οι Ελληνες δεν έχουν κουλτούρα πληρωμής μέσω πάγιων εντολών και είναι χαρακτηριστικό ότι στην Ευρωζώνη ο αριθμός των άμεσων χρεώσεων ανά κάτοικο διαμορφώθηκε στις 67,6 συναλλαγές, στην Ε.Ε. στις 53,8 συναλλαγές, στη Γερμανία στις 141,3 συναλλαγές και στην Ελλάδα μόλις στις 2,4 συναλλαγές ανά κάτοικο.
Οι ελληνικές τράπεζες έχουν υποστηρίξει τη διάδοση του πλαστικού χρήματος μέσα από τα προγράμματα bonus, επειδή εισπράττουν προμήθειες.
Σε κάθε περίπτωση η μεταφορά χρημάτων μέσω τραπεζικού λογαριασμού χωρίς κατάλληλα εργαλεία είναι ένας δύσχρηστος τρόπος, αφού απαιτεί το ΙΒΑΝ, η πληκτρολόγηση του οποίου στην εποχή της ταχύτητας αποτελεί για κάποιους μια «επώδυνη» διαδικασία, ενώ η μεταφορά των χρημάτων, αν δεν επιλεγεί η άμεση πίστωση, απαιτεί από 1 έως 3 μέρες για την ολοκλήρωση της συναλλαγής. Επιπλέον σε αρκετές περιπτώσεις είναι και ένας ακριβός τρόπος πληρωμής, αφού η μεταφορά χρημάτων παραπέμπει στην εποχή των εμβασμάτων, επιβαρύνεται με χρέωση και καθιστά τη μεταφορά χρημάτων για μικροποσά μια ασύμφορη διαδικασία.
Το κόστος για μεταφορές ποσών από λογαριασμό σε λογαριασμό όταν παρεμβαίνει πάνω από μια τράπεζα, δηλαδή από την τράπεζα Α στην τράπεζα Β, χρεώνεται με 1,5 ευρώ και φθάνει έως και 5 ευρώ ακόμη και για μικρά ποσά, ενώ αν πρόκειται για τράπεζα του εξωτερικού, η χρέωση ξεκινάει από 12 ή 15 ευρώ και κλιμακώνεται ανάλογα με το ποσό, όταν στις περισσότερες ευρωπαϊκές χώρες η διατραπεζική μεταφορά χρημάτων είναι σχεδόν μηδενική. Επιπλέον από τον μακρύ κατάλογο των χρεώσεων που δημοσιεύουν στις ιστοσελίδες τους οι τράπεζες, γίνεται σαφές ότι η πληρωμή λογαριασμών, όπως σε επιχειρήσεις ενέργειας, ασφαλιστικές επιχειρήσεις, εταιρείες κινητής τηλεφωνίας κ.ά. ποικίλλει από τράπεζα σε τράπεζα και κυμαίνεται από 0,5 έως 2 ευρώ ανάλογα με το τιμολόγιο και τη συμφωνία που έχει κάνει η τράπεζα με την κάθε εταιρεία, με συνέπεια η χρήση των ηλεκτρονικών μέσων να αθροίζει ένα υπολογίσιμο ποσό, ανάλογα με τον αριθμό των συναλλαγών που κάνει ο καθένας μέσω του H/Y ή του κινητού του.
Η απάντηση από την πλευρά της Ευρωπαϊκής Κεντρικής Τράπεζας που προωθεί τις διατραπεζικές πληρωμές σε όλο τον ευρωπαϊκό χώρο ήρθε με τη δημιουργία του TIPS (Target2 Instant Payment Settlement), που εισάγει τις άμεσες πληρωμές με τρόπο γρήγορο, ασφαλή και φθηνό. Στη χώρα μας η υπηρεσία άμεσων πληρωμών προσφέρεται από τις περισσότερες τράπεζες και μπορείς να στέλνεις χρήματα σε όλη την Ευρώπη σε λιγότερο από 10 δευτερόλεπτα. Πιλοτικά η ΕΚΤ εξετάζει την υλοποίηση τέτοιου σχήματος για άμεση μεταφορά χρημάτων πανευρωπαϊκά.
Η υπηρεσία IRIS
Συγκεκριμένα, στην Ελλάδα έχει αναπτυχθεί και η διατραπεζική υπηρεσία IRIS για άμεση μεταφορά χρημάτων, χρησιμοποιώντας την υποδομή του TIPS, αλλά για μεταφορές μεταξύ των ελληνικών τραπεζών. Η χρησιμότητά του εξυπηρετεί κυρίως τις μεταφορές χρημάτων από τράπεζα σε τράπεζα, χωρίς καν τη χρήση του ΙBAN, αφού μπορείς να εισάγεις το τηλέφωνο του προσώπου που θέλεις να στείλεις χρήματα μέσω των επαφών σου στο κινητό, χωρίς δηλαδή καν να πληκτρολογήσεις το νούμερο του τηλεφώνου του. Εξίσου απλή είναι η χρήση του για πληρωμές μέσω του QR Code που σου επιτρέπει να πληρώσεις για τις υπηρεσίες π.χ. ενός τεχνικού, σκανάροντας απλώς το QR του επαγγελματικού του λογαριασμού, να πληρώσεις το ταξί ή ακόμη και στο περίπτερο ένα αναψυκτικό, σκανάροντας το QR Code του επαγγελματία.
Το ενδιαφέρον των πολυεθνικών ομίλων για την Ελλάδα
Η κυριαρχία της κάρτας στις ηλεκτρονικές πληρωμές ερμηνεύει και το ενδιαφέρον πολυεθνικών ομίλων που εξαγόρασαν από τις τέσσερις συστημικές τράπεζες τον τομέα εκκαθάρισης συναλλαγών των καρτών τους (acquiring). Η Euronet εξαγόρασε το 100% του αντίστοιχου τομέα της Τράπεζας Πειραιώς, η Worldline το 80% του τομέα εκκαθάρισης συναλλαγών της Eurobank, η Nexi το 90% της Alpha Bank και η Evo Payments το 51% του αντίστοιχου τομέα της Εθνικής Τράπεζας.
Μαζί με την πώληση του τομέα του acquiring, που θα στερήσει από τις ελληνικές τράπεζες σημαντικό μέρος των εσόδων από τις προμήθειες καρτών τα επόμενα χρόνια, η χώρα μας έχει αποποιηθεί από το παρελθόν και την ευκαιρία να διαθέτει το δικό της εθνικό σύστημα καρτών. Εθνικά συστήματα εκκαθάρισης συναλλαγών διαθέτουν οι περισσότερες αναπτυγμένες ευρωπαϊκές χώρες, που έχουν πετύχει η εκκαθάριση των καρτικών συναλλαγών να μη μονοπωλείται από τα δύο παγκόσμια σχήματα πληρωμών, τη Visa και τη MasterCard, η έδρα των οποίων βρίσκεται στην άλλη άκρη του Ατλαντικού.
Είναι χαρακτηριστικό ότι η Γερμανία με 27,3 δισ. ηλεκτρονικές συναλλαγές το 2021, από τις οποίες τα 8,2 δισ. είναι συναλλαγές με κάρτες, εκκαθαρίζει μέσω του εθνικού της συστήματος που ονομάζεται RPS, τα 6,7 δισ. και μεταξύ αυτών 2,5 δισ. συναλλαγές καρτών του εθνικού της σχήματος (Girocard).
Η Γαλλία με 27 δισ. ηλεκτρονικές συναλλαγές το 2021, από τις οποίες οι 16 δισ. είναι συναλλαγές μέσω καρτών, εκκαθαρίζει μέσω του εθνικού της συστήματος που ονομάζεται STET, 9,9 δισ. συναλλαγές με κάρτες. Το Βέλγιο, με 5,3 δισ. συναλλαγές, από τις οποίες τα 2,7 δισ. είναι οι συναλλαγές με κάρτες, εκκαθαρίζει μέσω του εθνικού της συστήματος που ονομάζεται CEC, 1,6 δισ. συναλλαγές και μεταξύ αυτών 564 εκατ. συναλλαγές με κάρτες.
Η σημασία που αποδίδουν οι ευρωπαϊκές χώρες στα εθνικά συστήματα πληρωμών για τον έλεγχο των συναλλαγών τους δεν αποτελεί ένα τοπικιστικό φαινόμενο και αποτυπώθηκε και στην πρόθεση της ΕΚΤ να προχωρήσει στην ίδρυση του European Payments Initiative Scheme, δηλαδή ενός πανευρωπαϊκού συστήματος πληρωμών έτσι ώστε να έχει τον έλεγχο των πληρωμών στον ευρωπαϊκό χώρο, ως απάντηση στην παντοδυναμία των Visa και MasterCard. Η ιδέα, της οποίας η νεότερη προσπάθεια εκδηλώθηκε πριν από δύο χρόνια, εγκαταλείφθηκε στις αρχές του χρόνου και κάποιοι συνδέουν την εξέλιξη αυτή με τις εξελίξεις στο γεωπολιτικό παιχνίδι.


