


Έντονο ενδιαφέρον για να λάβουν άδεια για μικροχρηματοδοτήσεις έχει ήδη εκδηλωθεί από δύο εταιρείες που δραστηριοποιούνται στον χώρο των πληρωμών και πιστώσεων. Όμως, το ενδιαφέρον δεν περιορίζεται μόνο στον κλάδο των πιστώσεων. Ο νόμος για τις μικροπιστώσεις, οι οποίοι μπορούν να λειτουργήσουν και σε συνεργασία με την Ευρωπαϊκή Αναπτυξιακή Τράπεζα, έχει κερδίσει το ενδιαφέρον πολλών κλάδων που θέλουν να προσφέρουν ευκολίες στους πελάτες τους, όπως για παράδειγμα από ασφαλιστικές εταιρείες, εταιρείες κινητής τηλεφωνίας, εταιρείες e-learning, συμβουλευτικές εταιρείες κλπ.
Οι επιχειρήσεις αυτές βρίσκουν την ευκαιρία να βοηθήσουν τον πελάτη να βρει την αναγκαία ρευστότητα ώστε να αγοράσει την υπηρεσία τους. Για παράδειγμα, ένας εταιρικός πελάτης, μια μικρή επιχείρηση, μπορεί να γίνει συνδρομητής κινητής και σταθερής τηλεφωνίας. Η τελευταία μπορεί να του χορηγήσει μικροπίστωση έναντι ενός επιτοκίου γύρω στο 6-8% προκειμένου ο πελάτης να πληρώνει το λογαριασμό τηλεφωνίας. Το ίδιο μπορεί να γίνει σε ιδιωτικά σχολεία, ασφαλιστικές εταιρείες, φοροτεχνικά γραφεία, εταιρείες κατασκευής ιστοσελίδων, διαφημιστικές, κά, όπως συμβαίνει εδώ και χρόνια σε αρκετές χώρες σε Ευρώπη και ΗΠΑ.
Ένα άλλο μοντέλο που μπορεί να λειτουργήσει μπορεί να προβλέπει τη σταδιακή αποπληρωμή του δανείου μέσα από τον τζίρο μιας επιχείρησης. Για παράδειγμα, μία εταιρεία συστημάτων πληρωμών μπορεί να πάρει άδεια για μικροπιστώσεις και να παρακρατεί ένα ποσοστό από τις συναλλαγές από τις πωλήσεις στο POS.
Ο σχετικός νόμος έχει ψηφιστεί από πέρσι το καλοκαίρι, ωστόσο η πανδημία πάγωσε διαδικασίες οι οποίες ήταν απαραίτητες προκειμένου να λειτουργήσει η αγορά μικροπιστώσεων. Οι μικροπιστώσεις έχουν ως στόχο την τόνωση της ρευστότητας και την πρόσβαση στη χρηματοδότηση σε επιχειρήσεις, startups και ελεύθερους επαγγελματίες που δεν μπορούν να πάρουν δάνειο από τράπεζες.
Προς αυτή την κατεύθυνση, το υπουργείο Οικονομικών με τον αρμόδιο υφυπουργό Οικονομικών για το χρηματοπιστωτικό σύστημα κ. Γιώργο Ζαββό, σε συνεργασία με το υπ. Ανάπτυξης επεξεργάζονται τις τελικές ρυθμίσεις προκειμένου να ξεκινήσουν οι μικροπιστώσεις στην Ελλάδα. Αυτό γίνεται και σε συνεργασία με την Τράπεζα της Ελλάδος, η οποία είναι αυτή που θα εγκρίνει τις άδειες και θα έχει την εποπτεία των ιδρυμάτων μικροχρηματοδοτήσεων. Επίσης, για λόγους διαφάνειας έχει θεσπιστεί η τήρηση Μητρώου Ιδρυμάτων Μικροχρηματοδοτήσεων, το οποίο θα πρέπει να είναι δημοσίως προσβάσιμο και ενημερομένο προκειμένου το κοινό να μπορεί να ελέγχοι ποιες εταιρείες έχουν πάρει άδεια, ή για ποιες έχει ανασταλεί.
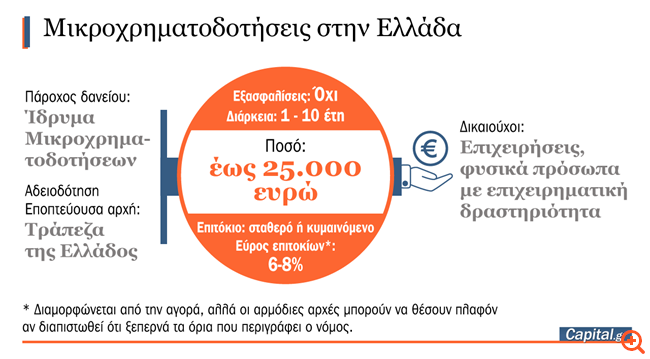
Η εταιρεία μικροχρηματοδοτήσεων θα πρέπει να λειτουργεί στην Ελλάδα και να έχει μετοχικό κεφάλαιο άνω των 250.000 ευρώ. Αδειοδοτείται από την Τράπεζα της Ελλάδος και η εποπτεία είναι αυστηρή και μοιάζει σαν εκείνη των πιστωτικών ιδρυμάτων. Οι εταιρείες αυτές μπορούν να χορηγούν δάνεια μέχρι 25.000 ευρώ ανά δικαιούχο. Ο δικαιούχος, πχ ένας ελεύθερος επαγγελματίας, μπορεί να πάρει μικροδάνεια από περισσότερες από μία εταιρεία μικροπιστώσεων. Ωστόσο, το συνολικό ποσό δεν μπορεί να ξεπερνά τα 25.000 ευρώ. Το ποσό ανά δικαιούχο ελέγχεται από την εταιρεία μικροπίστωσης μέσω του σχετικού μητρώου.
Η μικροπίστωση δίνεται με την υπογραφή μιας σύμβασης, χωρίς εμπράγματες εξασφαλίσεις. Οι εταιρείες μικροπιστώσεων στην πράξη δανείζουν από το κεφάλαιό τους, διότι δεν λαμβάνουν καταθέσεις, και, για αυτό, δεν μπορούν να ζητούν εμπράγματες εξασφαλίσεις. Είναι σαν ένας ιδιώτης να δανείζει έναν άλλον με ιδιωτικό συμφωνητικό και σε λογικό επιτόκιο. Σημειώνεται ότι στο πλαίσιο του νόμου, απαγορεύεται ιδιώτης που δεν είναι αδειοδοτημένη εταιρεία πιστώσεων ή μικροπιστώσεων να δραστηριοποιείται στο χώρο των χρηματοδοτήσεων. Συνεπώς, το συμφωνητικό αυτό “δένεται” με τα λεγόμενα ενοχικά δικαιώματα.
Ως προς το επιτόκιο, αυτό μπορεί να είναι σταθερό ή κυμαινόμενο και θα πρέπει να αναφέρεται ξεκάθαρα στη σύμβαση αλλά και σε κάθε διαφημιστικό ή ενημερωτικό υλικό. Όσον αφορά στο ύψος του επιτοκίου, αυτό θα πρέπει να ακολουθεί την αγορά και να κινείται σε λογικά επίπεδα. Εδώ οι αρμόδιες αρχές πρόκειται να προσθέσουν ένα ανώτατο όριο εφόσον διαπιστωθούν καταχρηστικές συμπεριφορές. Σύμφωνα με πληροφορίες, οι αρχές σήμερα δεν θα επιτρέψουν επιτόκια πάνω από το 8%. Πράγματι, από σχετική έρευνα αγοράς έχει προκύψει ότι πιστώσεις από γραφεία πιστώσεων ή άλλων εταιρειών που συνεργάζονται νόμιμα με αδειοδοτημένα ιδρύματα, τα επιτόκια κυμαίνονται γύρω στο 7%. Η σκέψη να μην τεθεί πλαφόν από την αρχή, το οποίο θα μπορεί να αλλάζει με νέες αποφάσεις ανάλογα με τις συνθήκες της αγοράς, στηρίζεται στο επιχείρημα ότι η ύπαρξή του μπορεί να φέρει όλα τα επιτόκια των μικροχρηματοδοτήσεων στο ανώτατο όριο. Πάντως, το θέμα της παρακολούθησης καταχρηστικών συμπεριφορών γενικά και για το επιτόκιο ειδικότερα έχουν τοποθετηθεί δημοσίως και στη Βουλή οι αρμόδιοι υπουργοί, τονίζοντας ότι θα υπάρχει αυστηρή εποπτεία και σε περίπτωση που διαπιστωθούν τάσεις στρέβλωσης θα τεθεί όριο.


